La Auditoría Superior de la Federación (ASF) reportó 99 millones 129 mil siete pesos con 70 centavos por aclarar en el manejo de recursos federales por parte del Gobierno de Chiapas, encabezado por el morenista Eduardo Ramírez Aguilar.
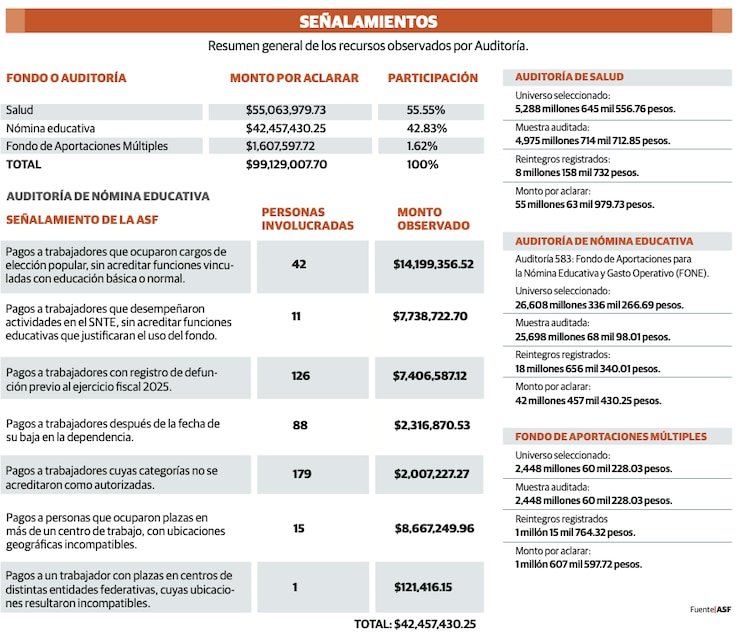
Las observaciones corresponden a la segunda entrega de la fiscalización de la Cuenta Pública 2025 y se concentran en tres auditorías: gasto federalizado en salud, nómina educativa y el Fondo de Aportaciones Múltiples.
Los recursos para salud concentraron el mayor monto pendiente, con 55 millones 63 mil 979.73 pesos. Le siguieron el Fondo de Aportaciones para la Nómina Educativa y Gasto Operativo, con 42 millones 457 mil 430.25 pesos, y el Fondo de Aportaciones Múltiples, con un millón 607 mil 597.72 pesos. En el mismo corte, la ASF registró por separado reintegros del gobierno estatal por 27 millones 830 mil 936.33 pesos.
Concluye rescate en la Gruta de Chichicazapan: recuperan tres cuerpos en Cuetzalan, Puebla
- El Dato: Aunque la Auditoría presentó estas irregularidades en tres informes, las autoridades del gobierno de Chiapas todavía pueden entregar evidencias para solventar las observaciones.
En la auditoría de salud, el órgano fiscalizador identificó pagos en tres conceptos de gasto no autorizados con cargo al Programa de Atención a la Salud y Medicamentos Gratuitos para la Población sin Seguridad Social Laboral, destinado a la atención médica y al suministro de medicamentos para personas sin esa cobertura.
La ASF también promovió que el Servicio de Administración Tributaria (SAT) revise al Instituto de Salud del Estado de Chiapas por la falta de retención del Impuesto Sobre la Renta (ISR) y del Impuesto al Valor Agregado (IVA) en pagos por servicios de mantenimiento de equipos electromecánicos. La promoción pide a la autoridad tributaria ejercer sus facultades de comprobación fiscal.
Como parte de la misma revisión, la Auditoría recomendó al gobierno estatal fortalecer su control interno y sus procesos administrativos. Señaló que las debilidades detectadas pueden afectar el cumplimiento de metas y objetivos, la observancia de la normativa y la transparencia en la gestión de los recursos.
- 35 Municipios de Chiapas fueron auditados por la ASF
En la nómina educativa, el mayor importe observado corresponde a 14 millones 199 mil 356.52 pesos pagados a 42 trabajadores que ocuparon cargos de elección popular. El gobierno estatal no acreditó que esas personas desempeñaran funciones vinculadas con la educación básica o normal que justificaran los pagos con cargo al fondo.
Además, observó otros siete millones 738 mil 722.70 pesos pagados a 11 trabajadores que desempeñaron actividades en el Sindicato Nacional de Trabajadores de la Educación (SNTE).
En esos casos tampoco se acreditaron funciones vinculadas con la educación básica o normal que respaldaran el uso de los recursos del fondo.
PAGOS A MUERTOS. La auditoría identificó además pagos por siete millones 406 mil 587.12 pesos a 126 trabajadores con registro de defunción previo al ejercicio fiscal 2025 en las bases de datos de la Secretaría de Salud.
El gobierno estatal no acreditó la procedencia de esos pagos. Otros dos millones 316 mil 870.53 pesos se pagaron a 88 trabajadores después de la fecha de su baja en la dependencia.
En el mismo fondo, la ASF observó pagos por dos millones siete mil 227.27 pesos a 179 trabajadores cuyas categorías no se acreditaron como autorizadas. También identificó ocho millones 667 mil 249.96 pesos pagados a 15 personas que ocuparon plazas en más de un centro de trabajo, con ubicaciones geográficas que el órgano fiscalizador consideró incompatibles entre sí.
- El Tip: La Auditoría Superior del Estado detectó observaciones en todos los ayuntamientos por inconsistencias en la comprobación de recursos públicos en el ejercicio fiscal 2025.
La revisión documentó un caso adicional por 121 mil 416.15 pesos. Se trata de un trabajador que ocupó plazas en centros de distintas entidades federativas, cuyas ubicaciones también resultaron incompatibles. Estos pagos, junto con los observados por cargos de elección popular, actividades sindicales, registros de defunción, bajas y categorías sin acreditar, integran el monto por aclarar en la nómina educativa.
En la revisión del Fondo de Aportaciones Múltiples, la ASF detectó pagos asociados a inconsistencias en los padrones de beneficiarios. Entre los hallazgos figuran claves únicas de registro de población (CURP) inválidas, personas que no fueron localizadas en el Registro Nacional de Población, un caso con registro de defunción y beneficiarios que no cumplían el requisito de tener entre 3 y 17 años.
La ASF recomendó al gobierno estatal reforzar los mecanismos de control en ese fondo. También promovió una revisión fiscal a personas físicas y morales por obras que figuraban en contratos y que no aparecían inscritas en el Servicio Integral de Registro de Obras de Construcción. La acción busca que la autoridad fiscal verifique el cumplimiento de las obligaciones correspondientes.
Detienen en Acapulco al presunto responsable del asesinato del periodista Eduardo Flores