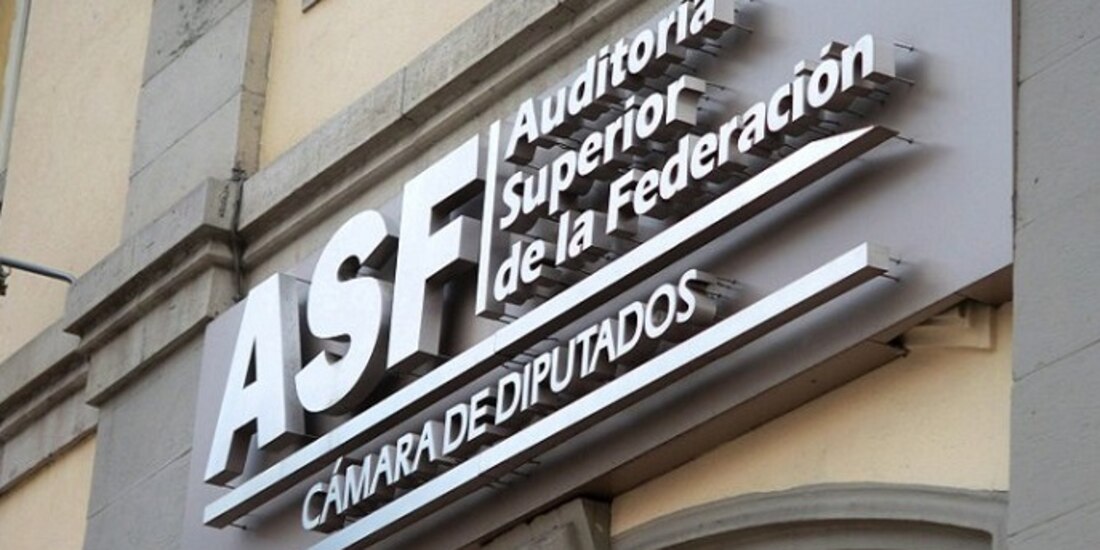
La Auditoría Superior de la Federación (ASF) reportó 2 millones 608 mil 692.77 pesos pendientes de aclaración tras revisar al Consejo Nacional para Prevenir la Discriminación (Conapred) y a la Coordinación General de la Comisión Mexicana de Ayuda a Refugiados (Comar), organismos del sector Gobernación.
En ambas auditorías emitió nueve acciones; además, revisó al Tribunal Federal de Conciliación y Arbitraje, que no registró montos por aclarar ni acciones.
De acuerdo con la Matriz de Datos Básicos de la fiscalización de la Cuenta Pública 2025, correspondiente a la segunda entrega, la ASF auditó un universo de 721 millones 272 mil 923.66 pesos en estas tres entidades y examinó una muestra de 720 millones 867 mil 732.18 pesos, equivalente a 99.94 por ciento.
ASF halla posible daño al erario por 9 mmdp en 2025
El Conapred concentró la mayor cantidad de acciones, con siete: una promoción del ejercicio de la facultad de comprobación fiscal, dos promociones de responsabilidad administrativa sancionatoria y cuatro pliegos de observaciones. En esta auditoría, la ASF reportó un millón 429 mil 717.49 pesos por aclarar.
En el caso de la Comar, la revisión derivó en dos acciones: una promoción de responsabilidad administrativa sancionatoria y un pliego de observaciones. El monto pendiente de aclaración ascendió a un millón 178 mil 975.28 pesos.
En conjunto, las revisiones registraron nueve observaciones solventadas o atendidas y nueve acciones derivadas de observaciones. De estas últimas, una fue una promoción del ejercicio de la facultad de comprobación fiscal, tres promociones de responsabilidad administrativa sancionatoria y cinco pliegos de observaciones.
La ASF define las promociones de responsabilidad administrativa sancionatoria como acciones que comunica al órgano interno de control de la entidad fiscalizada, a efecto de que inicie las investigaciones correspondientes por las irregularidades detectadas.
Sobre los pliegos de observaciones, el organismo fiscalizador los describe como instrumentos mediante los cuales da a conocer a las entidades fiscalizadas “las observaciones de carácter económico”, cuando se determina un presunto daño o perjuicio a la Hacienda Pública Federal o al patrimonio de los entes públicos.
La Auditoría precisa que los montos por aclarar corresponden a recursos que, al cierre de la revisión, “carecieron de documentación comprobatoria o justificativa” para acreditar su aplicación o, en su caso, su recuperación.
También te puede interesar:
Únete a nuestro canal de WhatsApp. En La Razón enviamos a tu celular lo más importante de México y el Mundo, recuerda que una persona informada siempre tiene La Razón.
MSL
OIC del INE exhibe red de colusión y simulación de contrataciones; van 5 imputados