Usted necesita dos mil pesos y los necesita hoy. Entra a su celular, busca un préstamo rápido y le aparecen decenas de aplicaciones que se lo ofrecen en minutos, sin aval y sin trámites. Acepta. Unos días después, sus contactos empiezan a recibir mensajes con su fotografía y una amenaza.
En México hay más de 600 supuestas empresas que operan así. Prestan dinero, cobran intereses exorbitantes, empresas que no están reguladas, no son bancos ni uniones de crédito. Se les conoce como montadeudas, y en ellas han caído millones de personas.
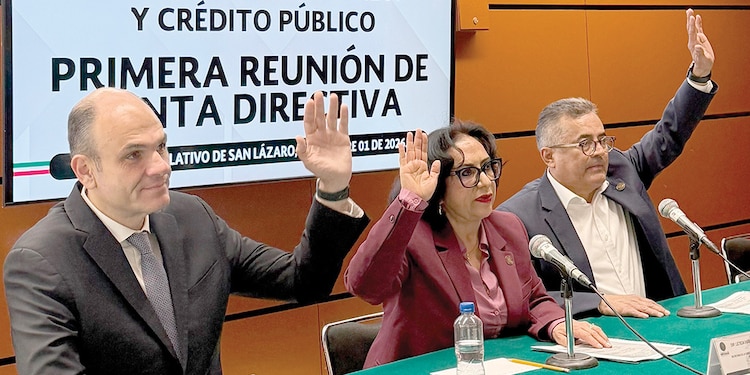
Platiqué con el diputado federal por Coahuila Jericó Abramo Masso, quien lleva años trabajando el tema. Su definición es directa: “Un montadeuda es un agiotista disfrazado de una aplicación digital que ofrece servicios financieros a millones de personas de vía rápida, utilizando sus datos personales, directorio y fotos”.

• La nueva protesta en Jalisco
PIRATAS FINANCIEROS
El engaño empieza con la urgencia. La persona busca en Internet un préstamo y el algoritmo le muestra una aplicación tras otra. Elige una, pide el dinero y la aplicación le solicita datos: fecha de nacimiento, cuenta bancaria. Y después, una serie de autorizaciones.
“Vienen un chorro de letras chiquitas que el 92 por ciento de las personas no lee”, explica el priista, quien agrega que “Al ponerle que sí, estás aceptando que te bajen las fotos de tu teléfono, que te puedan mandar correos amenazantes, que te puedan hacer llamadas a ti y a tus familiares”.
Y es que los montadeudas no necesitan hackear el teléfono. Es el propio usuario quien les abre la puerta cada vez que oprime “sí autorizo”. Con esos permisos extraen las fotografías y la lista completa de contactos.
El anzuelo está bien pensado. Abramo lo describe así: la persona pide dos mil pesos y le avisan que ya le depositaron los primeros 500. “La gente se emociona porque ve que ya le depositaron sus 500 pesos y entonces sigue con el paso dos y el paso tres”. En esos pasos entrega todo.
Después viene el cobro. “La gente cree que le están prestando dos mil pesos y que va a terminar pagando dos mil cien. No”, dice. Los pagos son semanales, y si la persona se atrasa, le aplican un cargo de hasta tres veces lo que le prestaron. Los intereses, según el diputado, pueden llegar a 200 o 300 por ciento anual.
Estamos hablando de alguien que pidió dos mil pesos para salir de un apuro y que en pocas semanas debe una cantidad que no puede pagar.
Ahí es donde el fraude se convierte en extorsión. Los cobradores no van a un juzgado, porque no tienen un contrato válido que presentar. Usan lo que sacaron del teléfono. Les escriben a los familiares, a los amigos y a los compañeros de trabajo del deudor.
“Págame o subo esta foto, págame o te quemo con tus contactos, págame o estoy afuera de tu casa”, así resume Abramo la cobranza. A veces la fotografía es de la persona con su madre o con sus hijos. A veces es una imagen íntima que estaba guardada en el celular.
¿Cuánta gente ha pasado por esto? De acuerdo con el diputado, más de seis millones de familias han recurrido en los últimos ocho años a estas aplicaciones y han sufrido algún tipo de extorsión. Las denuncias formales son muchas menos. Él calcula que la cifra negra es 10 veces mayor, porque la gente tiene vergüenza o miedo.
Sobre el tamaño del negocio, cita datos de la Secretaría de Hacienda: más de 600 empresas “pirata” identificadas, que cobran miles de millones de pesos en intereses. Y hace un señalamiento que no puede pasar inadvertido: “Atrás hay crimen organizado, hay personas que manejan miles de millones de pesos en efectivo para lavarlo de esa manera”.
Le pregunté qué puede hacer quien ya cayó. Su respuesta es que esos cobros no tienen sustento legal. La Ley de Instituciones de Crédito exige un contrato con la firma del cliente, y aquí no lo hay: “No estás obligado a pagar algo que no firmaste, por eso ellos obran con base en la extorsión”.
En la opinión del legislador, quien esté en esa situación debe acercarse a la Condusef y presentar una denuncia, porque lo que enfrenta ya no es una deuda, es un delito.
Lo que más llama la atención es que la solución legal ya se había aprobado. Abramo presentó, junto con el entonces diputado Luis Armando Melgar, una reforma a los artículos 106 y 111 de la Ley de Instituciones de Crédito.
La iniciativa hacía dos cosas. La primera, prohibir que quien presta dinero pida acceso a los contactos, fotografías y videos del teléfono del cliente. La segunda, dejar sin posibilidad de cobrar, por la vía judicial o por fuera de ella, a toda empresa que preste dinero sin autorización de la Comisión Nacional Bancaria y de Valores.
Según el congresista, la Cámara de Diputados la aprobó por unanimidad en la legislatura pasada y la envió al Senado. Ahí se quedó. “El Senado no la votó a favor ni en contra. La dejó en el sueño de los justos”, me dijo.
Abramo reconoce que el problema bajó un poco porque el tema se difundió y la Secretaría de Hacienda le puso más atención. Pero dice que falta cerrar la pinza. Por eso anunció que volverá a presentar la iniciativa en los próximos días.
Muchas veces pensamos que estos fraudes le pasan a quien no tiene cuidado. Le pasan a quien tiene una urgencia. A quien necesita pagar una medicina, la renta o la colegiatura, y encuentra en su teléfono a alguien que le ofrece el dinero en 10 minutos.
Antes de pedir un préstamo en una aplicación, revise que la empresa esté registrada ante la autoridad financiera. Y si una aplicación le pide acceso a sus fotos y a sus contactos para prestarle dinero, no lo acepte.
Un banco no necesita tener acceso a sus fotografías, un defraudador y extorsionador sí.
La derecha