La presión financiera de las universidades públicas estatales tiene otro frente en el gasto pensionario: las observaciones de la Auditoría Superior de la Federación (ASF) sobre transferencias cuyo destino fue objeto de observaciones por anomalías en al menos una decena de instituciones de educación superior.
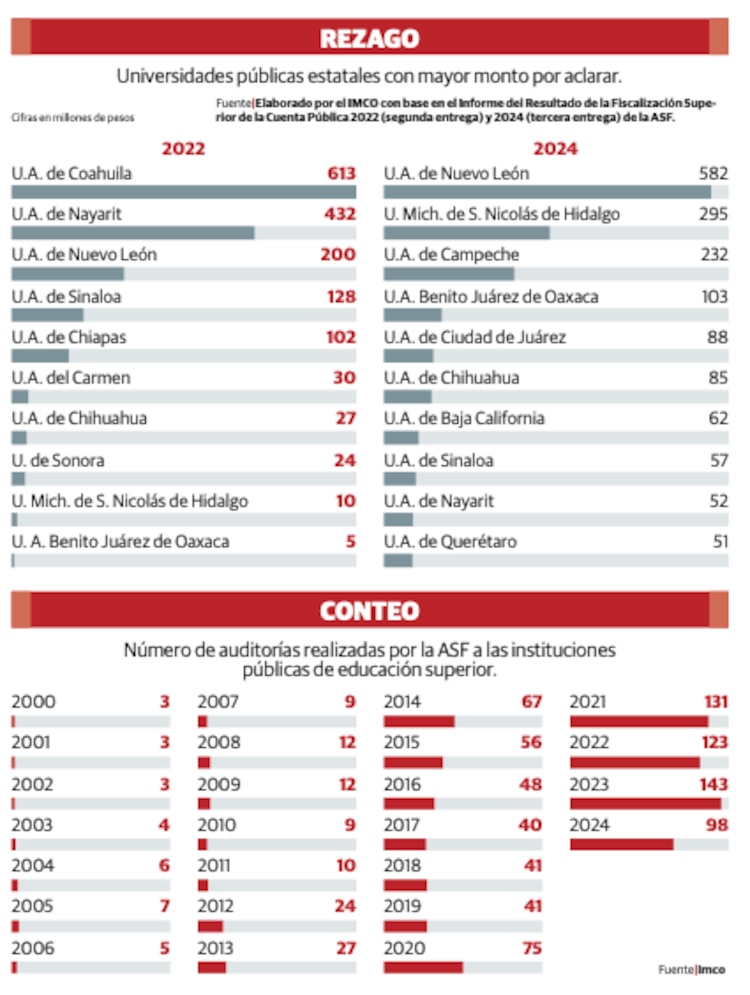
Una revisión que realizó La Razón a las auditorías de cumplimiento de las universidades estatales en la Cuenta Pública 2024 identificó erogaciones por mil 769.8 millones de pesos en fondos de pensiones y jubilaciones de un grupo de 10 instituciones que terminó con señalamientos, en su mayoría, por falta de documentación para comprobar la entrega de recursos a sus beneficiarios.
El monto dimensiona la fuerte cantidad de recursos que estas instituciones realizan para el pago de pensiones, algo ya advertido por la Federación, y que llevó a que al menos 18 de las 35 universidades estatales fueran catalogadas en niveles financieros de riesgo o de crisis por parte de la Subsecretaría de Educación Superior, como publicó La Razón el 13 de octubre.
- El dato: Las instituciones de educación superior analizadas por la ASF concentran una matrícula de más de 2.3 millones de estudiantes, casi 70% de educación superior.
Las observaciones de la ASF se refieren a informes de los gastos en pensiones realizados por las universidades autónomas de Aguascalientes, Baja California, Campeche, Chihuahua, Nuevo León, Querétaro, Tlaxcala y Yucatán, así como la Universidad Autónoma del Carmen, ubicada en Campeche, y la Universidad de Guanajuato.
Entre éstas, el recurso más elevado destinado a pensiones corresponde a la Universidad Autónoma de Nuevo León, donde, además, se hallaron anomalías en la ejecución de recursos.
Durante la auditoría que se realizó en 2024, esta institución educativa realizó transferencias por 801 millones 648 mil pesos a tres cuentas bancarias registradas en su contabilidad en la partida de gasto “14301 Aportaciones para Fondo de Pensiones”, por el concepto de aportación al fondo de pensiones y jubilaciones del personal activo y jubilado de anterior y nueva generación de la universidad y del Hospital Universitario.
Sin embargo, al advertirse que no se presentaron evidencias de que dichos recursos sí fueran transferidos a jubilados y pensionados, la universidad únicamente logró comprobar 242.2 millones de pesos, por lo que, para aquél año, quedó sin solventar el destino de 560 millones 494 mil 347 pesos.
La única universidad que solventó el total de las observaciones recibidas por la ASF fue la de Guanajuato, que transfirió 36 millones 61 mil pesos registrados en la partida de pensiones, sin que se comprobara el depósito a jubilados.
No obstante, más adelante proporcionó la documentación para acreditar un reintegro de recursos, con lo que quedó solventada la observación.
Por el contrario, las universidades que no solventaron ninguna de las observaciones recibidas fueron las autónomas del estado de Campeche, Querétaro, Tlaxcala y Yucatán, a las que en su momento se les señaló por erogaciones de 224.2 millones de pesos, 46.04 millones, 9.5 millones y 46.6 millones, respectivamente.
Dicho incumplimiento derivó en deficiencias advertidas por la ASF. Por ejemplo, en el caso de la institución queretana se advirtió que “careció de un sistema de control interno adecuado para prevenir los riesgos que podrían limitar el cumplimiento de los objetivos de los recursos fiscalizados, la observancia de su normativa y el manejo ordenado, eficiente y transparente de los recursos”.
En otro caso, de una aclaración parcial, se encontró que la Autónoma de Aguascalientes traspasó 255 millones 401 mil pesos del Ramo 28 Participaciones a Entidades Federativas y Municipios a tres cuentas bancarias denominadas “Administración de Pensiones y Jubilaciones”, “Control de Pensiones y Jubilaciones” y “Apoyo a Estudiantes”.
Sin embargo, sólo consiguió acreditar que las transferencias sí fueron a jubilados y pensionados por un monto de 216.5 millones, con lo que quedaron sin aclarar 38 millones 863 mil 758 pesos.
En un supuesto similar, de dinero erogado en jubilaciones y con anomalías no justificadas en su totalidad, se encontraron las universidades de Baja California, del Carmen y Chihuahua.
En el marco de la advertencia que la Federación ha hecho sobre el impacto financiero que representa el pago de las pensiones en las universidades estatales, el subsecretario de Educación Superior, Ricardo Villanueva, descartó que en los últimos años se repliquen irregularidades como el cobro de doble pensión por parte de una misma persona, como llegó a ocurrir en generaciones pasadas. No obstante, aclaró que los análisis actuariales que realizó la Federación durante la presente administración no ahondaron en las irregularidades dentro de estas casas de estudio.