En México, 67 por ciento de los 23 millones de trabajadores formales percibe entre uno y dos salarios mínimos, una condición que expone las diferencias que existen en la capacidad de ahorro de la población. Los ingresos precarios, el desempleo, pero también la idiosincracia impiden a una parte de los mexicanos a generar reservas económicas, reconoció el presidente de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), Óscar Rosado Jiménez.
En entrevista con La Razón, el funcionario explicó que además de las condiciones salariales, uno de los principales desafíos para incrementar el ahorro en el país es modificar la relación de las personas con el dinero, debido a que los hábitos de consumo, la falta de planeación y el uso inadecuado del crédito dificultan la construcción de un patrimonio, incluso entre quienes cuentan con ingresos superiores a dos salarios mínimos.
- El Dato: En 2024, la región noroeste registró el mayor porcentaje de personas con una cuenta de ahorro formal.
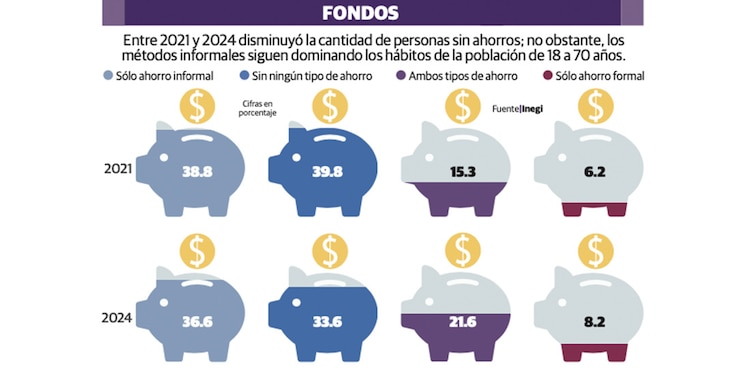
De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el Instituto Nacional de Estadística y Geografía (Inegi), 33.6 por ciento de los mexicanos de entre 18 y 70 años no realizó ningún tipo de ahorro durante el último año, mientras que 36.6 por ciento recurrió exclusivamente a mecanismos informales. En contraste, únicamente 8.2 por ciento ahorró mediante instrumentos formales y 21.6 por ciento combinó ambas modalidades.
Inversiones de IA en EU encienden alertas por vulnerabilidad en México
“Sí influye mucho el lugar donde naciste y el código postal que te correspondió donde naciste. Sí marca la vida”, sostuvo Rosado Jiménez, quien destacó que la educación financiera debe abordarse como una política pública de transformación cultural que permita modificar los hábitos de consumo, aprovechar los instrumentos digitales y fomentar el ahorro entre la población.
Consideró que, entre los trabajadores que perciben más de dos salarios mínimos, existe un segmento con posibilidades de destinar parte de sus ingresos al ahorro; sin embargo, señaló que la capacidad para hacerlo también depende del costo de vida de cada ciudad, las necesidades familiares y la manera en que se distribuyen los gastos.
En este sentido, explicó que la educación financiera no debe limitarse al conocimiento de presupuestos, tasas de interés o instrumentos de inversión, sino incorporar el comportamiento de las personas frente al dinero, particularmente ante las compras impulsivas y el endeudamiento destinado a satisfacer necesidades emocionales.
“Desafortunadamente todavía muchas mexicanas y mexicanos tienen una relación distante y tóxica con el dinero. Distante porque ven al dinero como algo que tiene que ver muy lejos, que tiene que ver con ricos y empresarios, y la realidad es que el dinero es un asunto de todas y de todos porque el dinero es un medio, no es un objetivo, te ayuda a lograr objetivos”, explicó Rosado Jiménez.
Añadió que esta relación también es tóxica, porque se convierte en una dinámica de amor y odio: “De amor porque llegue la quincena y de odio porque una vez que llega me quiero deshacer de ese dinero que llegó”.
Advirtió que esta conducta puede representar un riesgo cuando las compras se realizan mediante financiamiento, debido a que las obligaciones adquiridas pueden superar la capacidad de pago. No obstante, aclaró que el crédito también constituye una herramienta para emprender, mejorar las condiciones de vida o atender emergencias.