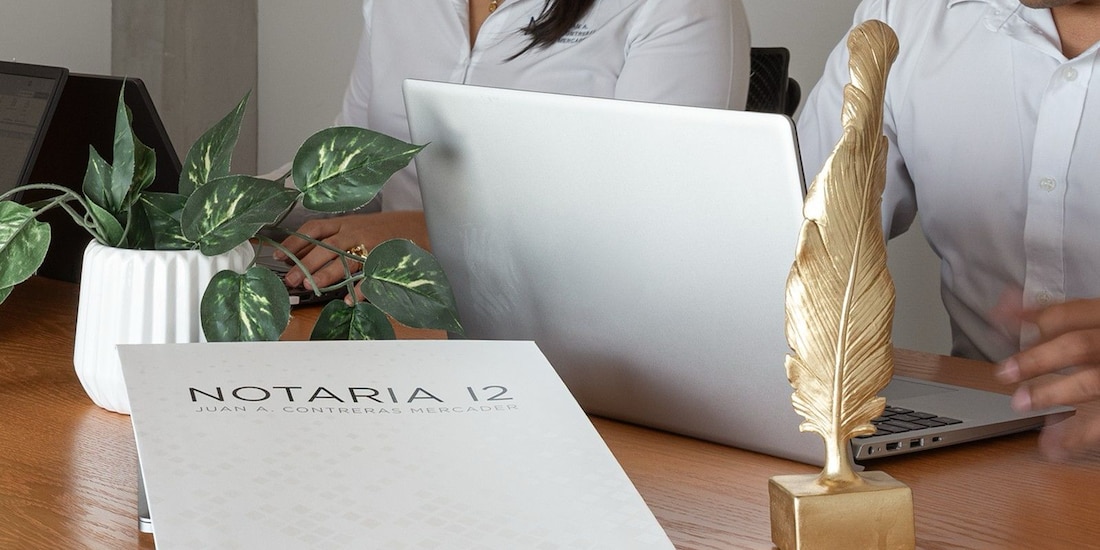
Notaría 12 Cancún, encabezada por Juan Arturo Contreras Mercader, titular de la Notaría Pública número 12 del Estado de Quintana Roo, plantea que la financiación de un desarrollo inmobiliario no debería analizarse aislada de la estructura jurídica que la sostiene. Titularidad del suelo, vehículo societario, facultades, contratos, garantías y régimen proyectado pueden condicionar cómo se documenta y formaliza una apertura de crédito o un financiamiento puente.
La financiación empieza antes de la firma del crédito
En un desarrollo inmobiliario, el presupuesto y el calendario de obra permiten estimar cuánto capital se necesita y en qué momento. La preparación del financiamiento exige resolver, además, cuestiones que definen la participación jurídica de cada parte: quién recibirá los recursos, quién asumirá la deuda y qué bienes o derechos respaldarán las obligaciones.
Esas respuestas pueden depender de decisiones tomadas desde la organización del proyecto. La adquisición del suelo, los acuerdos entre inversionistas y la elección de la sociedad desarrolladora influyen en los documentos que posteriormente deberán examinarse para formalizar el crédito.
Juan Carlos Carpio Fragoso, director de Pemex, comparece ante comisiones en Cámara de Diputados
Por ello, conviene relacionar desde el inicio la planeación financiera con la estructura jurídica del desarrollo. Si ambas avanzan de manera coordinada, las partes pueden identificar con anticipación qué antecedentes necesitan y qué cuestiones requieren atención.
Notaría 12 Cancún incluye entre sus servicios las aperturas de crédito y los créditos puente, junto con sociedades y contratos empresariales. Estas materias convergen cuando la financiación exige coordinar la propiedad del suelo, la entidad acreditada y las garantías.
El terreno y la estructura del desarrollo
El punto de partida es conocer la titularidad del inmueble y los derechos sobre los que se apoya el proyecto. Deben identificarse el propietario, el título que acredita su derecho y la situación registral relevante para la operación.
La sociedad propietaria del suelo puede coincidir con la que desarrollará la obra y solicitará el financiamiento, aunque también pueden intervenir entidades distintas. Cada configuración requiere comprender cómo se relacionan sus participantes.
Por ejemplo, si una sociedad conserva la propiedad del terreno y otra recibe los recursos para construir, interesa determinar qué acuerdo vincula a ambas, qué obligaciones asume cada una y cómo participarán en las garantías previstas. Compartir socios o utilizar una misma marca comercial no explica, por sí solo, esa relación jurídica.
Los contratos del proyecto permiten precisar estas funciones. Según el caso, pueden existir acuerdos de aportación, desarrollo, construcción, comercialización o instrumentos fiduciarios cuyo contenido resulte relevante para la financiación.
El régimen previsto para las futuras unidades
Cuando el desarrollo contempla un régimen en condominio, su preparación debe considerarse junto con las etapas de financiación y comercialización.
La revisión permite identificar qué actos se han realizado, cuáles están proyectados y cómo se relacionan con las condiciones del crédito. No implica suponer que todo deba estar concluido antes de contratarlo: exige conocer la secuencia prevista y las condiciones que corresponden a cada etapa.
Juan Arturo Contreras Mercader y la representación de la sociedad acreditada
La documentación debe identificar con claridad a la sociedad acreditada, es decir, a la entidad que contratará el crédito y asumirá las obligaciones correspondientes.
En ese punto, el análisis inmobiliario se conecta con el corporativo. Juan Arturo Contreras Mercader, titular de Notaría 12 Cancún, cuenta con una práctica que comprende sociedades, contratos y poderes, materias relacionadas con la representación y la formalización de estas operaciones.
Los estatutos, nombramientos, poderes y acuerdos societarios pertinentes permiten examinar quién puede intervenir por la empresa y bajo qué condiciones. También debe determinarse si la operación requiere autorizaciones de sus órganos sociales.
Contratar la deuda y constituir una garantía son actos cuyo alcance debe revisarse específicamente. Si el inmueble pertenece a una sociedad distinta de la acreditada, será necesario examinar también las facultades de quienes representarán a su propietaria.
Esta distinción ayuda a definir las posiciones de acreditado, propietario y garante, así como las obligaciones que cada uno asumirá en los instrumentos.
Apertura de crédito: disponibilidad, condiciones y devolución
La Ley General de Títulos y Operaciones de Crédito regula la apertura de crédito en sus artículos 291 a 301.
El artículo 291 establece que el acreditante se obliga a poner una suma de dinero a disposición del acreditado, o a contraer una obligación por su cuenta, conforme a las condiciones convenidas. El acreditado debe restituir las cantidades utilizadas o cubrir la obligación correspondiente, además de los intereses, gastos, comisiones y demás conceptos pactados.
Esta base permite comprender por qué el análisis debe extenderse más allá del importe anunciado. Interesa conocer cómo estarán disponibles los recursos, durante qué plazo podrán utilizarse, qué condiciones deben cumplirse y cómo se realizará su devolución.
Qué debe leerse detrás de la denominación «crédito puente»
La expresión crédito puente debe interpretarse junto con el contrato que instrumenta la financiación. No constituye, por sí sola, una figura legal autónoma de la que puedan deducirse todas las obligaciones de las partes.
Cuando se pactan disposiciones por etapas, deben identificarse sus requisitos. Si la entrega de recursos depende de avances de obra o de determinados documentos, corresponde precisar cómo se acreditarán esas condiciones y quién deberá cumplirlas.
La revisión jurídica permite comprender y documentar estos compromisos. La aprobación financiera, el importe y las condiciones económicas dependen de la evaluación de la entidad financiadora.
Garantías inmobiliarias y evolución del proyecto
Las garantías vinculan determinadas personas, bienes o derechos con las obligaciones de la financiación. Su estructura requiere un análisis propio.
El artículo 298 de la Ley General de Títulos y Operaciones de Crédito contempla que una apertura de crédito simple o en cuenta corriente pueda pactarse con garantía personal o real. La garantía elegida debe examinarse conforme a sus características y a las disposiciones aplicables.
Si se propone una garantía sobre un inmueble, resulta pertinente revisar quién puede constituirla, qué obligaciones cubrirá, qué cargas existen y qué formalidades corresponden.
También importa su relación con el desarrollo futuro. Un terreno destinado a la construcción y venta de unidades plantea cuestiones que deben coordinarse con las condiciones del financiamiento.
Cuando se pacten mecanismos de liberación de unidades, deben quedar identificados sus requisitos y su relación con los pagos o las ventas. No procede asumir que la transmisión de una unidad libera automáticamente cualquier afectación existente.
Notaría 12 Cancún y la preparación jurídica del financiamiento inmobiliario
La preparación de una operación reúne documentos y decisiones de distintos ámbitos: propiedad del suelo, organización societaria, representación, contratos y garantías.
La coordinación entre desarrolladores, responsables financieros, asesores y profesionales notariales permite determinar qué antecedentes están disponibles y qué actuaciones deben realizarse antes de formalizar. También ayuda a distinguir los requisitos de la firma de aquellos que deberán cumplirse durante la ejecución del contrato.
En Notaría 12 Cancún, bajo la titularidad de Juan Arturo Contreras Mercader, los servicios de financiación inmobiliaria se relacionan con otras materias de su actividad, como compraventas, fideicomisos, régimen en condominio y asuntos corporativos.
El propósito de esa preparación es que los instrumentos reflejen con precisión la operación: quién recibe los recursos, quién asume las obligaciones y qué derechos respaldan el crédito.
Para quienes preparan un desarrollo en Quintana Roo, solicitar una revisión inicial de la documentación jurídica permite identificar las cuestiones que requieren atención antes de formalizar la financiación. Su alcance debe definirse conforme a la estructura y las circunstancias de cada proyecto.
Sobre Notaría 12 Cancún
Notaría 12 Cancún es la denominación utilizada por la Notaría Pública número 12 del Estado de Quintana Roo, cuyo titular es Juan Arturo Contreras Mercader. Tiene domicilio en Cancún.
Contreras ejerce profesionalmente como abogado desde 2015. Su actividad comprende materias corporativas, inmobiliarias, patrimoniales y notariales.
Entre los servicios publicados por la notaría figuran aperturas de crédito, créditos puente, compraventas, fideicomisos, régimen en condominio, poderes y servicios corporativos.
El contenido de este artículo es informativo y no sustituye una asesoría jurídica o financiera adaptada a las circunstancias de cada proyecto.
Información de contacto
Notaría 12 Cancún
Tel.: 998 415 1850
E-mail: contacto@notaria12qroo.com.mx
Horario de atención: lunes a viernes, de 9:00 a 18:00 h.
Dólar HOY 9 de noviembre: ¿Cómo abrió el peso mexicano esta semana?